Déclaration préalable de travaux

Une déclaration préalable est une autorisation d’urbanisme délivrée par la mairie. Le délai minimum légal d’instruction est d’un mois dès lors que le dossier est complet.

Dans quel cas déposer une déclaration préalable ?

  • Extension de moins de 40 m²
  • Nouvelle construction de moins de 20 m² (abri/carport…)
  • Piscine semi-enterrée, non couverte pour un bassin supérieur à 10 m² et inférieur à 100 m²
  • Panneaux photovoltaïques
  • Clôture
  • Modification de l’aspect extérieur d’une construction (ravalement de façades avec modification de l’aspect extérieur, changement de toiture, création/modification d’une ouverture…)
  • Division foncière non soumise à permis d’aménager

À noter !

Il existe 3 types de formulaires en fonction de votre projet :

  • déclaration préalable pour maison individuelle et/ou ses annexes (DPMI)
  • déclaration préalable (construction, travaux, installations et aménagement non soumis à permis de construire)
  • déclaration préalable (lotissement et autres divisions foncières non soumis à permis d’aménager)

Comment déposer une déclaration préalable ?

La demande de déclaration préalable peut-être déposée sur le guichet numérique d’autorisation d’urbanisme (GNAU).

Le dépôt en format papier (en trois ou quatre exemplaires) est toujours possible, soit par voie postale par pli recommandé, soit par remise en mains propres auprès de la direction de l’Urbanisme et de l’action foncière aux heures d’ouverture au public.

  • Plan de situation (DP1)
  • Plan de masse côté et à l’échelle (DP2)
  • Plan en coupe côté et à l’échelle (DP3)
  • Plan des façades et des toitures côté et à l’échelle (DP4)
  • Photographie ou dessin du projet / insertion graphique (DP 6).

Pour vous aider, consultez les différentes fiches pratiques mise à votre disposition sur le site web. Consultez également la FAQ mise à disposition par le CAUE.

Attention : les pièces graphiques à joindre à votre dossier peuvent varier en fonction de votre projet

Question-réponse

Jour ouvrable, jour ouvré, jour franc, jour calendaire : quelles différences ?

Vérifié le 02/03/2021 – Direction de l’information légale et administrative (Première ministre)

Un délai peut être calculé en jours ouvrables, en jours ouvrés, en jours francs ou en jours calendaires.
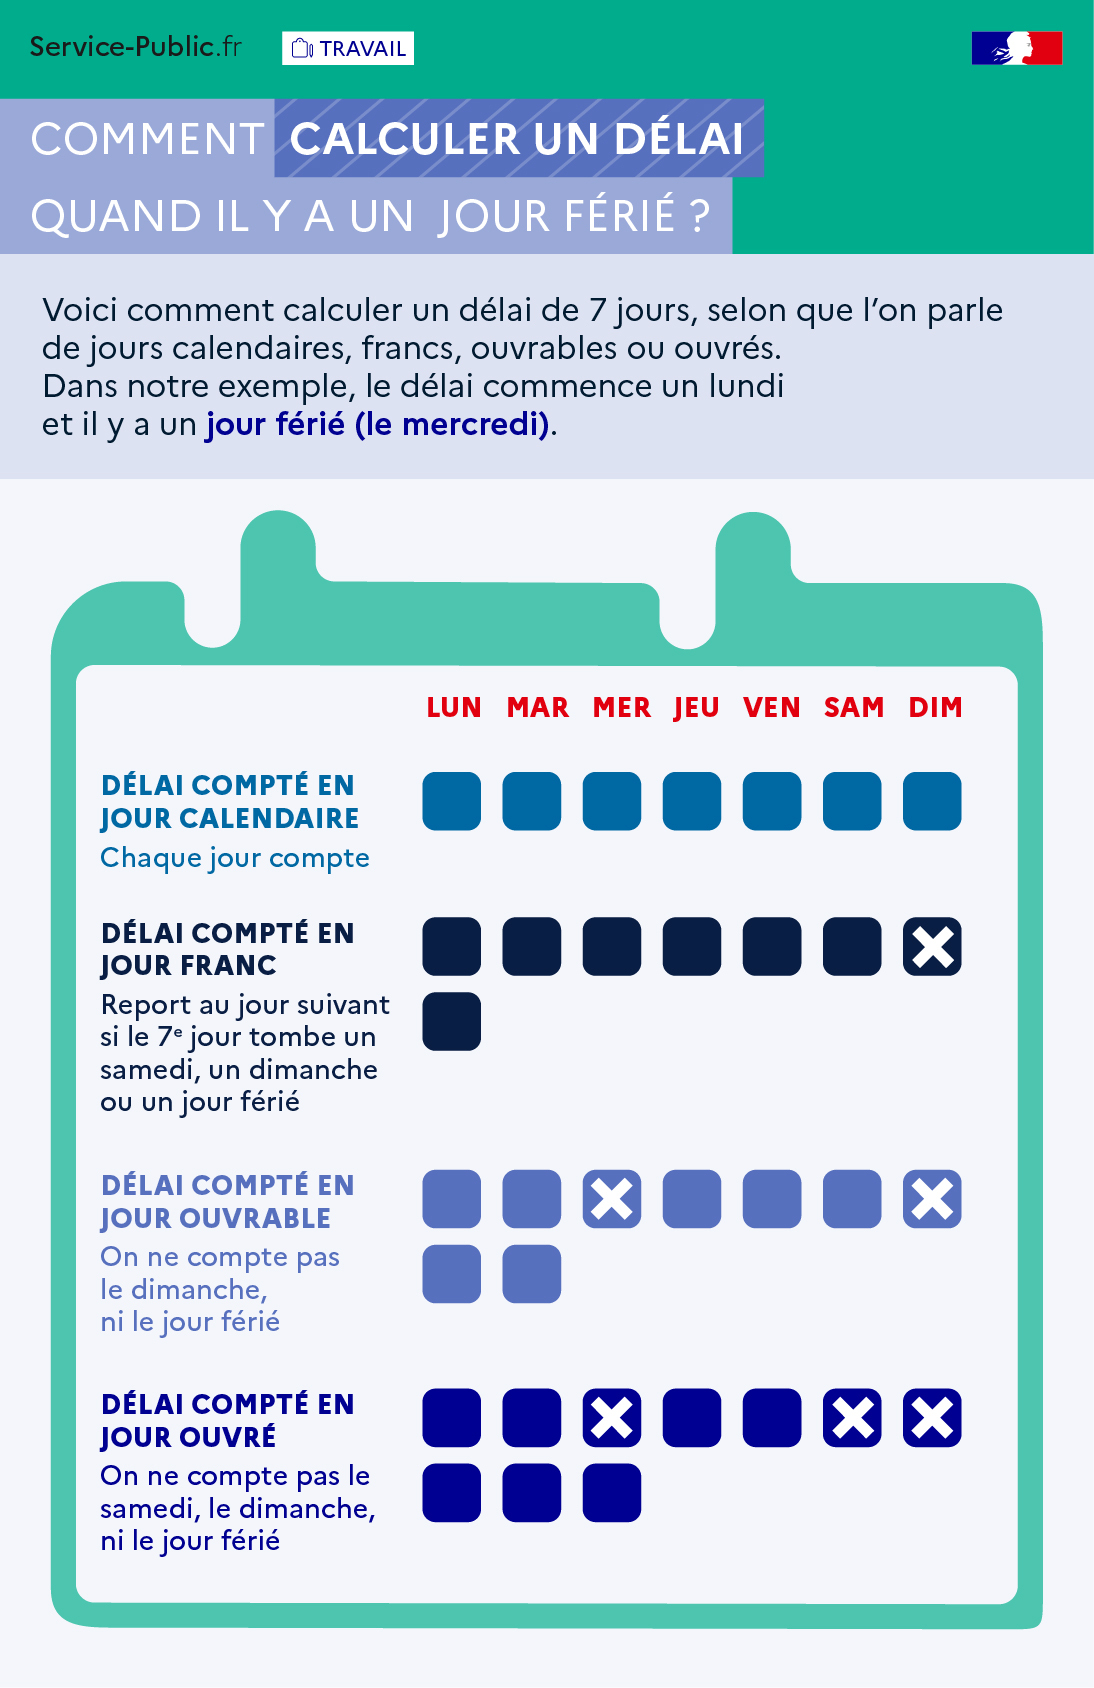
Comment calculer un délai quand il y a un jour férié ?

Comment calculer un délai quand il y a un jour férié ?

Voici comment calculer un délai de 7 jours, selon que l’on parle de jours calendaires, francs, ouvrables ou ouvrés. Dans notre exemple, le délai commence un lundi et il y a un jour férié (le mercredi).

– Délai compté en jour calendaire : lundi + mardi + mercredi + jeudi + vendredi + samedi + dimanche

Chaque jour compte.

– Délai compté en jour franc : lundi + mardi + mercredi même si c’est un jour férié + jeudi + vendredi + samedi + lundi de la semaine suivante.

Report au jour suivant si le 7e jour tombe un samedi, un dimanche (comme c’est le cas dans notre exemple) ou un jour férié.

– Délai compté en jour ouvrable : lundi + mardi + jeudi + vendredi + samedi + lundi de la semaine suivante + mardi de la semaine suivante.

On ne compte pas le dimanche ni le jour férié.

– Délai compté en jour ouvré : lundi + mardi + jeudi + vendredi + lundi de la semaine suivante + mardi de la semaine suivante + mercredi de la semaine suivante.

On ne compte pas le jour férié (ici mercredi), le samedi ni le dimanche.

Un jour ouvrable correspond à tous les jours de la semaine, à l’exception du jour de repos hebdomadaire (généralement le dimanche) et des jours fériés habituellement non travaillés.

On en compte 6 par semaine (lundi, mardi, mercredi, jeudi, vendredi et samedi, généralement).

Le décompte d’un jour férié pendant les congés du salarié dépend de ce qui est habituellement appliqué dans l’entreprise : jour chômé ou jour travaillé.

Exemple n°1 : un salarié est en congé du 12 au 18 juillet 2021, et le 14 juillet est chômé habituellement dans l’entreprise. Le 14 juillet tombant un mercredi, il n’est pas comptabilisé : le salarié pose 5 jours de congés (lundi 12, mardi 13, jeudi 15, vendredi 16 et samedi 17 juillet).

Exemple n°2 : un salarié est en congé du 20 au 26 décembre 2021, et le 25 décembre est chômé habituellement dans l’entreprise. Le 25 décembre tombant un samedi, il n’est pas comptabilisé : le salarié pose 5 jours de congés (lundi 20, mardi 21, mercredi 22, jeudi 23 et vendredi 24 décembre).

Exemple n°1 : un salarié est en congé du 12 au 18 juillet 2021, et le 14 juillet est habituellement travaillé dans l’entreprise. Le 14 juillet tombant un mercredi, il est comptabilisé : le salarié pose 6 jours de congés (lundi 12, mardi 13, mercredi 14, jeudi 15, vendredi 16 et samedi 17 juillet).

Exemple n°2 : un salarié est en congé du 20 au 26 décembre 2021, et le 25 décembre est habituellement travaillé dans l’entreprise. Le 25 décembre tombant un samedi : le salarié pose 6 jours de congés (lundi 20, mardi 21, mercredi 22, jeudi 23, vendredi 24 et samedi 25 décembre).

Un jour ouvré correspond aux jours effectivement travaillés dans une entreprise ou une administration (généralement du lundi au vendredi inclus), à l’exception des jours fériés habituellement non travaillés.

Certains commerces sont ouverts le samedi et fermés le lundi. Leurs jours ouvrés iront donc du mardi au samedi inclus.

On en compte 5 par semaine (lundi, mardi, mercredi, jeudi et vendredi, généralement).

Le décompte d’un jour férié pendant les congés du salarié dépend de ce qui est habituellement appliqué dans l’entreprise : jour chômé ou jour travaillé.

Exemple n°1 : un salarié est en congé du 12 au 18 juillet 2021, et le 14 juillet est habituellement chômé dans l’entreprise. Le 14 juillet tombant un mercredi : le salarié pose 4 jours de congés (lundi 12, mardi 13, jeudi 15 et vendredi 16 juillet).

Exemple n°2 : un salarié est en congé du 20 au 26 décembre 2021, et le 25 décembre est chômé habituellement dans l’entreprise. Le 25 décembre tombant un samedi, l’entreprise ouvrant du lundi au vendredi, il n’est pas comptabilisé : le salarié pose 5 jours de congés (lundi 20, mardi 21, mercredi 22, jeudi 23 et vendredi 24 décembre).

Exemple n°1 : un salarié est en congé du 12 au 18 juillet 2021, et le 14 juillet est habituellement travaillé dans l’entreprise. Le 14 juillet tombant un mercredi, il est comptabilisé : le salarié pose 5 jours de congés (lundi 12, mardi 13, mercredi 14, jeudi 15 et vendredi 16 juillet).

Exemple n°2 : un salarié est en congé du 20 au 26 décembre 2021, et le 25 décembre est habituellement travaillé dans l’entreprise. Le 25 décembre tombant un samedi , l’entreprise ouvrant du lundi au vendredi, il est comptabilisé : le salarié pose 5 jours de congés (lundi 20, mardi 21, mercredi 22, jeudi 23 et vendredi 24 décembre).

Un jour franc dure de 0h à 24h. Un délai ainsi calculé ne tient pas compte du jour de la décision à l’origine du délai, ni du jour de l’échéance.

 Exemple

Si le délai s’achève un samedi ou un dimanche, il est reporté au lundi. Si le délai s’achève un jour férié, il est reporté d’un jour. Ainsi, si un délai s’achève un samedi et le lundi suivant est un jour férié, il est reporté au mardi.

Un jour calendaire désigne tout jour du calendrier de l’année civile, y compris les jours fériés et chômés, allant du 1er janvier jusqu’au 31 décembre, c’est-à-dire 365 jours par an et 7 jours par semaine.